
Hitelkartya Dijak Kereskedoknek: a Teljes Utmutato
Minden hitelkartyas tranzakcio harom kulon koltseget termel, nem egyet: az interchange dijat, amely a kartyabirtokos bankjanal marad, a scheme fee-t, amelyet a halozat (Visa vagy Mastercard) szed be, es a fizetesi szolgaltatod felarat. A kereskedok kozott korozo ajanlatok tobbsege egy osszevont szazalekot mutat, e harom osszetevo szetvalasztasa nelkul, ami gyakorlatilag lehetetlenne teszi ket ajanlat valodi osszehasonlitasat. Ez az utmutato elmagyarazza, mibol all valojaban egy dij, osszehasonlitja az IC++, blended es flat rate arazasi modelleket, es minden kapcsolodo cikkre hivatkozik az interchange, scheme fee, acquirer felar es devizavaltas temaban.
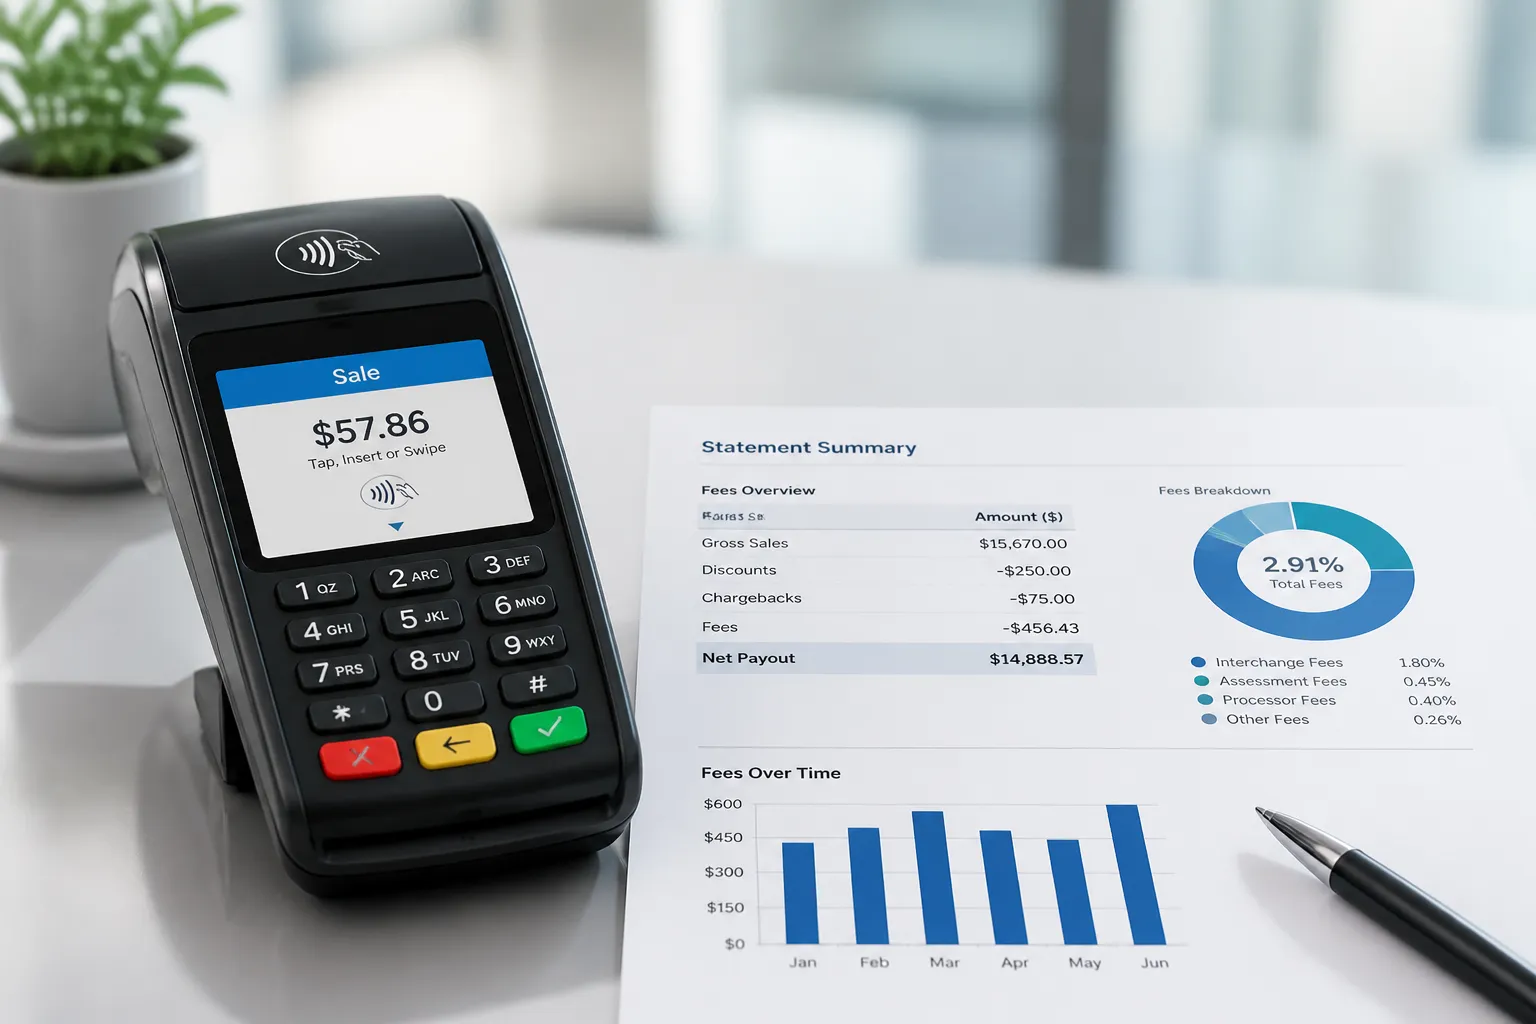
Arazasi modellek osszehasonlitva: IC++ vs Blended vs Flat Rate
| Modell | Hogyan mukodik | Atlathatosag |
|---|---|---|
| IC++ (RoxPay) | Interchange (Visa/Mastercard hatarozza meg) + scheme fee (a halozat hatarozza meg) + RoxPay felar kulon feltuntetve: 0,15€ + 0,35%-tol 0,85%-ig | Minden osszetevo lathato a kivonaton |
| Blended | Egy egyseges szazalek minden tranzakcion, kartyatipustol vagy csatornatol fuggetlenul | Interchange, scheme fee es szolgaltatoi felar nem kulonithetok el |
| Flat rate | Reklamozott fix szazalek (pl. 1,4-1,9%) gyakran nem kozolt havi dijakkal vagy PCI koltsegekkel egyutt | Alacsony: a valodi koltseg tobbnyire meghaladja a reklamozott szazalekot |
Az IC++ az egyetlen modell, amely minden egyes tranzakcion kulon feltunteti az interchange-ot, a scheme fee-t es a szolgaltatoi felart.
Mibol all valojaban egy fizetesi dij
Minden kartyas tranzakcio dija harom kulon szintre oszlik, mindegyik a fizetesi lanc egy masik szereplojenek szol.
Interchange dij: a kartyabirtokos kartyajat kibocsato bankhoz kerul. Az EU-ban az IFR rendelet 0,20%-ban korlatozza a fogyasztoi betetikartyakra es 0,30%-ban a fogyasztoi hitelkartyakra; az uzleti kartyak es az EGT-n kivul kibocsott kartyak nem tartoznak e korlat ala, es jelentosen tobbet kolthetnek. A ket nagy halozat teljes tarifa-osszehasonlitasa a Mastercard interchange dijak utmutatoban es a Visa interchange dijak utmutatoban talalhato.
Scheme fee: a halozathoz (Visa vagy Mastercard) kerul az infrastruktura hasznalataert. Ez majdnem lathatatlan tetel, tipikusan a tranzakcio 0,10-0,15%-a plusz egy kis fix osszeg, de elkerulhetetlen: semelyik kereskedo, meg a legnagyobbak sem, nem kerulheti el, ha elfogadja az adott halozatot. Reszletek a scheme fee utmutatoban.
Acquirer felar: ez a fizetesi szolgaltatod margin ja, a harom osszetevo kozul az egyetlen, amely valojaban targyalhato. Blended vagy flat rate arazasnal ez a felar az egyetlen szazalekban van elrejtve; IC++ eseten ez egy kulon, lathato sor.
IC++ vs Blended vs Flat Rate: a kulonbseg, ami valoban szamit
Blended arazasnal a szolgaltatod ugyanazt a szazalekot alkalmazza egy 0,20% interchange-u fogyasztoi betetikartyara es egy 1% feletti interchange-u uzleti kartyara, es az elso kategorian jelentosen nagyobb felart zsebel be, anelkul hogy ez megjelenne a kivonaton. IC++ eseten minden tranzakcio kulon mutatja, mi kerul a kibocsato bankhoz, mi a halozathoz, es mi marad a szolgaltatonal: ha a tranzakcios mix tobbsegeben europai fogyasztoi betetikartyakbol all, az IC++ csaknem mindig kevesebbe kerul egy egyenerteku blended megoldasnal, mert nem finanszirozod tovabb mas kereskedok drágabb kartyainak koltseget.
A flat rate, amelyet gyakran alacsony egyseges szazalekkal reklamoznak (pl. 1,4%), a gyakorlatban gyakran havi dijakat, aktivalasi koltsegeket vagy PCI dijakat rejt, amelyek csak a szerzodes teljes elolvasasakor derulnek ki: a reklamozott szazalek csaknem soha nem a valodi teljes koltseg.
A RoxPay modell: atlathato IC++ arazas
A RoxPay minden kereskedoi kategoriara IC++-t alkalmaz, szabvanyosra es magas kockazatura is: 0,15€ + 0,35%-tol 0,85%-ig (IC++), ahol a RoxPay felar mindig kulon van feltuntetve az interchange-tol es a scheme fee-tol. A vallalkozasodra vonatkozo pontos felar a forgalom, az agazat es a feldolgozasi elozmenyek alapjan kerul meghatarozasra, es soronkent lathato marad minden elszamolasi kivonaton.
A teljes szamitasi peldaert (interchange plusz scheme fee plusz felar egy valodi tranzakcion) nezd meg az IC++ dijak kiszamitasa utmutatot.
Mi valtoztatja meg meg a vegso dijat
Az interchange, a scheme fee es a felar mellett meg ket tenyezo modositja egy tranzakcio valodi koltseget.
Acquirer bank felar: nehany szolgaltato tovabbi rejtett felart ad hozza az acquirer bank oldalan, kulon a gateway felartol: az acquirer bank felar utmutatonk elmagyarazza, hogyan ismerheted fel egy szerzodesben.
Devizavaltas (FX): ha az elszamolasi szamladtol kulonbozo devizaban fogadsz el fizeteseket, devizavaltasi koltseg adodik hozza, amely jelentosen valtozik szolgaltatok kozott, es gyakran nem jelenik meg a reklamozott szazalekban: reszletek a devizavaltasi koltsegek utmutatoban.
Tobb fizetesi gateway dijainak kozvetlen osszehasonlitasahoz ugyanezen szempontok alapjan nezd meg a fizetesi gateway dijak osszehasonlitasat is.
Hogyan csokkentsd vallalkozasod hitelkartya dijait
Mielott meghosszabbitanad jelenlegi szerzodesedet vagy uj at irsz ala, ellenorizd ezeket a konkret pontokat, hogy kideritsd, valoban a minimumot fizeted-e.
Ellenorzolista a kartyadijak csokkentesehez
- Kerd az elmult harom honap kivonatait, amelyekben az interchange, a scheme fee es a felar kulon szerepel: ha a szolgaltato ezt nem tudja megadni, valoszinuleg blended arazason vagy.
- Hasonlitsd ossze a valodi kartya mixedet (betetikartya vs hitelkartya, fogyasztoi vs uzleti, EU vs EU-n kivuli), mielott ket kulonbozo reklamozott szazalekot hasonlitasz ossze.
- Ellenorizd, hogy kulon scheme fee-t fizetsz-e, vagy az mar egy nem reszletezett feldolgozasi sorban szerepel.
- Ellenorizd, hogy a szerzodes tartalmaz-e a feldolgozott forgalomtol fuggetlen minimalis havi dijat.
- Ha nemzetkozi fizeteseket fogadsz el, ellenorizd a devizavaltasi koltseget kulon a feldolgozasi dijtol.
- Kerdezd meg, hogy a felar ujratargyalhato-e egy alacsony chargeback aranyt bizonyito elozmeny idoszak utan.
Gyakran ismételt kérdések
Pontosan mik a hitelkartya dijak egy kereskedo szamara?
Harom kulon koltseg, amelyet minden tranzakcion felszamitanak: az interchange dij a kartyat kibocsato banknak, a scheme fee a halozatnak (Visa vagy Mastercard) es a felar a te fizetesi szolgaltatodnak. Csak a felar valoban targyalhato; az interchange-ot es a scheme fee-t a halozatok hatarozzak meg, es azonosak minden szolgaltatonal ugyanazon a piacon.
Mi a kulonbseg az interchange dij, a scheme fee es a felar kozott?
Az interchange dij a kartyabirtokos kartyajat kibocsato bankhoz kerul, es az EU-ban az IFR rendelet korlatozza (0,20% betetikartya, 0,30% hitelkartya fogyasztoi kartyaknal). A scheme fee a halozathoz kerul az infrastruktura hasznalataert, es tipikusan 0,10-0,15% plusz egy kis fix osszeg. A felar a fizetesi szolgaltatonal marad, es ez az osszetevo, amelyet valoban targyalhatsz, mert ez tukrozi a szolgaltato margin jat es a vallalkozasod kockazatertekeleset.
Az IC++ mindig kevesebbe kerul, mint a blended?
Nem mindig abszolut ertekben, de csaknem mindig annak a kereskedonek, akinek tranzakcios mixe tobbsegeben europai fogyasztoi betetikartyakbol all, mert az IC++ nem szamit fel minden kartyakategoria atlagabol szamitott felart. Egy kereskedo, aki foleg uzleti vagy EU-n kivuli, magasabb interchange-u kartyakat kap, kisebb kulonbseget lathat a ket modell kozott: az egyetlen biztos mod a kideritesere, ha kerni a harom osszetevo kulon lebontasat a sajat valodi feldolgozasi elozmenyeid alapjan.
Mennyibe kerul atlagosan a hitelkartyas fizetesek elfogadasa Europaban?
Az EU-ban kibocsott fogyasztoi hitelkartyaknal az elmeleti minimum koltseg korulbelul 0,30% interchange plusz 0,10-0,15% scheme fee, azaz kb. 0,40-0,45% a szolgaltatoi felar elott. A valodi teljes koltseg, felarral egyutt, tipikusan 0,7-2% kozott mozog IC++ eseten, agazattol es forgalomtol fuggoen, mig egy blended arazas ugyanarra a kockazati profilra gyakran magasabban van megajanlva, mert minden kartyakategoria atlagabol szamitott felart tartalmaz.
Mi valtozik uzleti kartyaknal vagy EU-n kivul kibocsott kartyaknal?
Az uzleti kartyak (Business, Corporate, Purchasing) es az Europai Gazdasagi Terseg-en kivul kibocsott kartyak nem tartoznak az IFR korlat ala: az interchange meghaladhatja az 1-2%-ot az europai fogyasztoi kartyak 0,20-0,30%-a helyett. Ha ugyfeleid jelentos resze uzleti vagy nemzetkozi kartyaval fizet, tranzakcioid atlagos koltsege magasabb lesz, fuggetlenul a valasztott szolgaltatotol, ami meg fontosabba teszi, hogy kartyakategoria szerinti kulon lebontast lasd, ne csak egy atlagos szazalekot.
Hogyan szamitsam ki fizetesi dijaim valodi koltseget?
Vedd elo a legutobbi feldolgozasi kivonatodat, es ellenorizd, hogy az interchange, a scheme fee es a felar kulon van-e feltuntetve minden tranzakcion: ha igen, kiszamithatod a valodi suly szerinti atlagos koltseget a sajat kartya mixedre. Ha a kivonat csak egy szazalekot mutat tranzakciokent, nincs modod ellenorizni, mennyi ebbol a szolgaltato felarja a halozatok fix koltsegeivel szemben: az IC++ dijak kiszamitasa utmutatonk teljes, soronkenti szamitasi peldat mutat be.
Hasznos linkek és további olvasnivaló
Ezt is érdemes megnézni
Magas kockázatú fizetési gateway
Biztonságos fizetésfeldolgozás magas kockázatú iparágak számára, többszörös acquirer routinggal és chargeback védelemmel.
Kisvállalkozások fizetési megoldásai
Átlátható IC++ árazás, ingyenes Smart POS terminál és 24 órás aktiválás kisvállalkozások számára.
E-kereskedelmi fizetési integrációk
Egykattintásos bővítmények WooCommerce-hez, Magento-hoz, PrestaShop-hoz, Shopify-hoz és Odoo-hoz teljes API-hozzáféréssel.
Optimalizálja fizetéseit még ma
Szamitsd ki, mennyit sporolhat vallalkozasod a RoxPay IC++ arazasaval egy fix szazalekhoz kepest. Beszelj egy szakertovel.
✓ Nincsenek fix havi költségek · ✓ Aktiválás 24 órán belül · ✓ Dedikált technikai támogatás